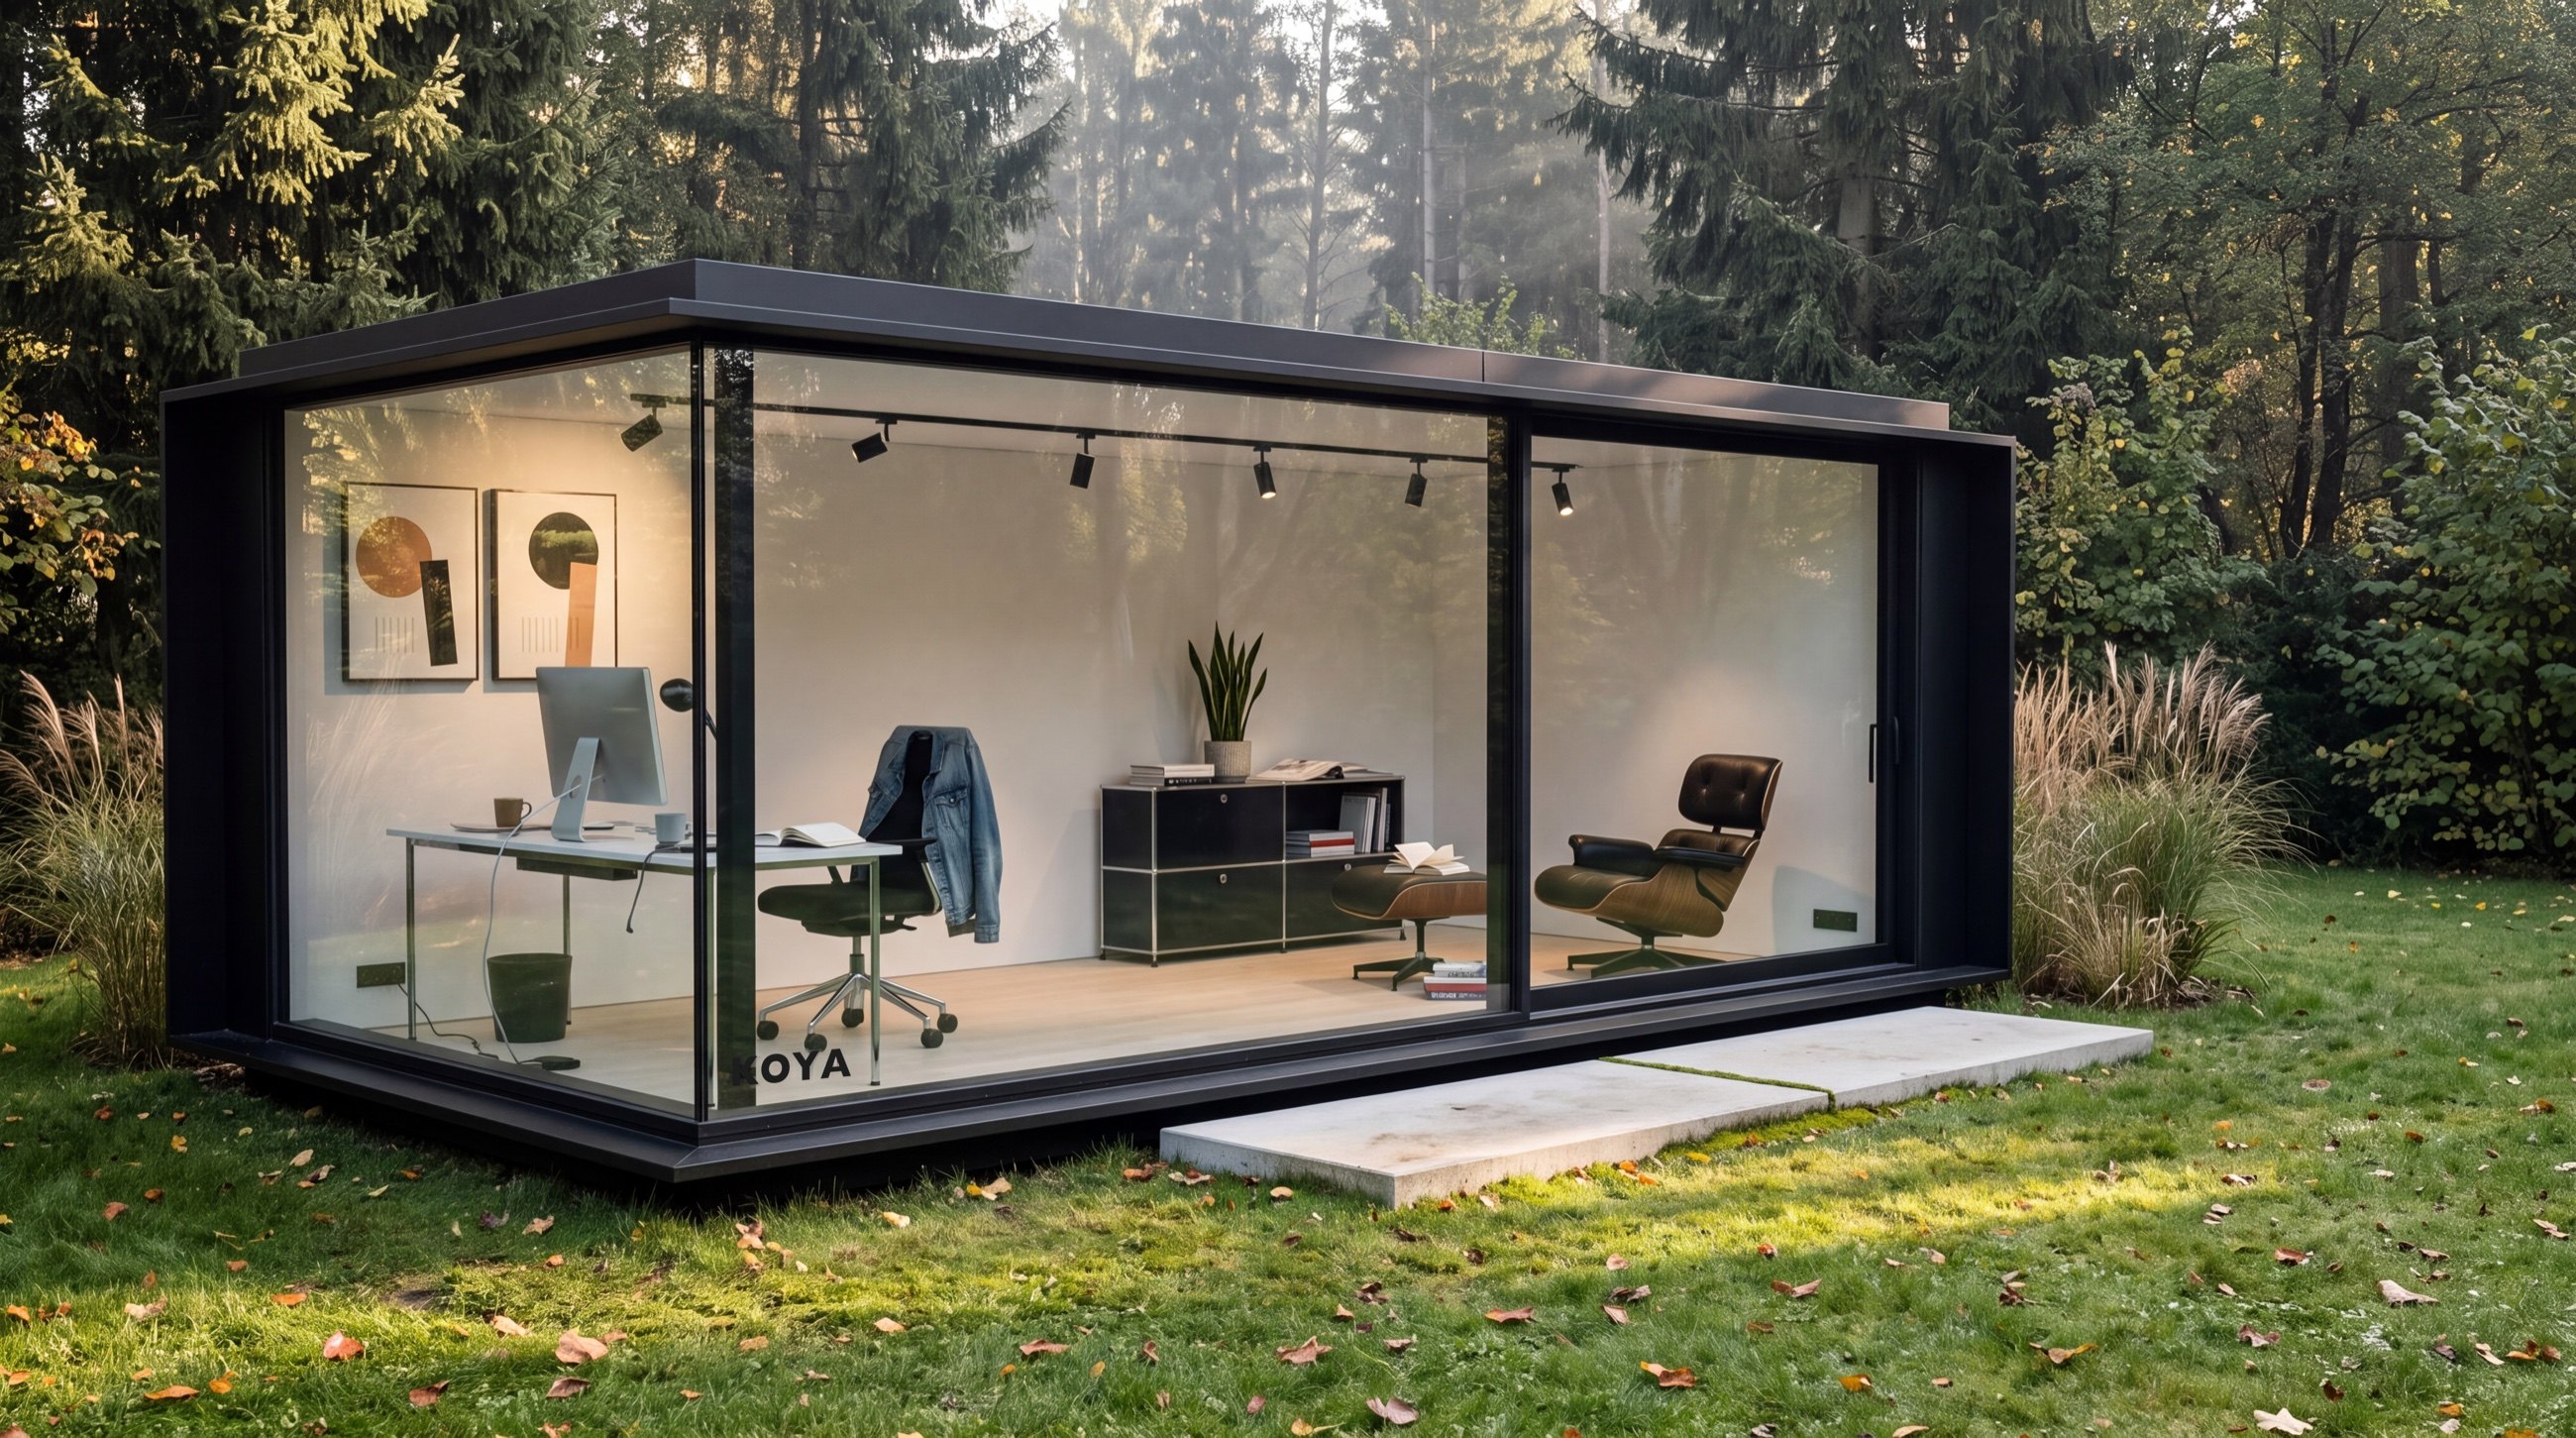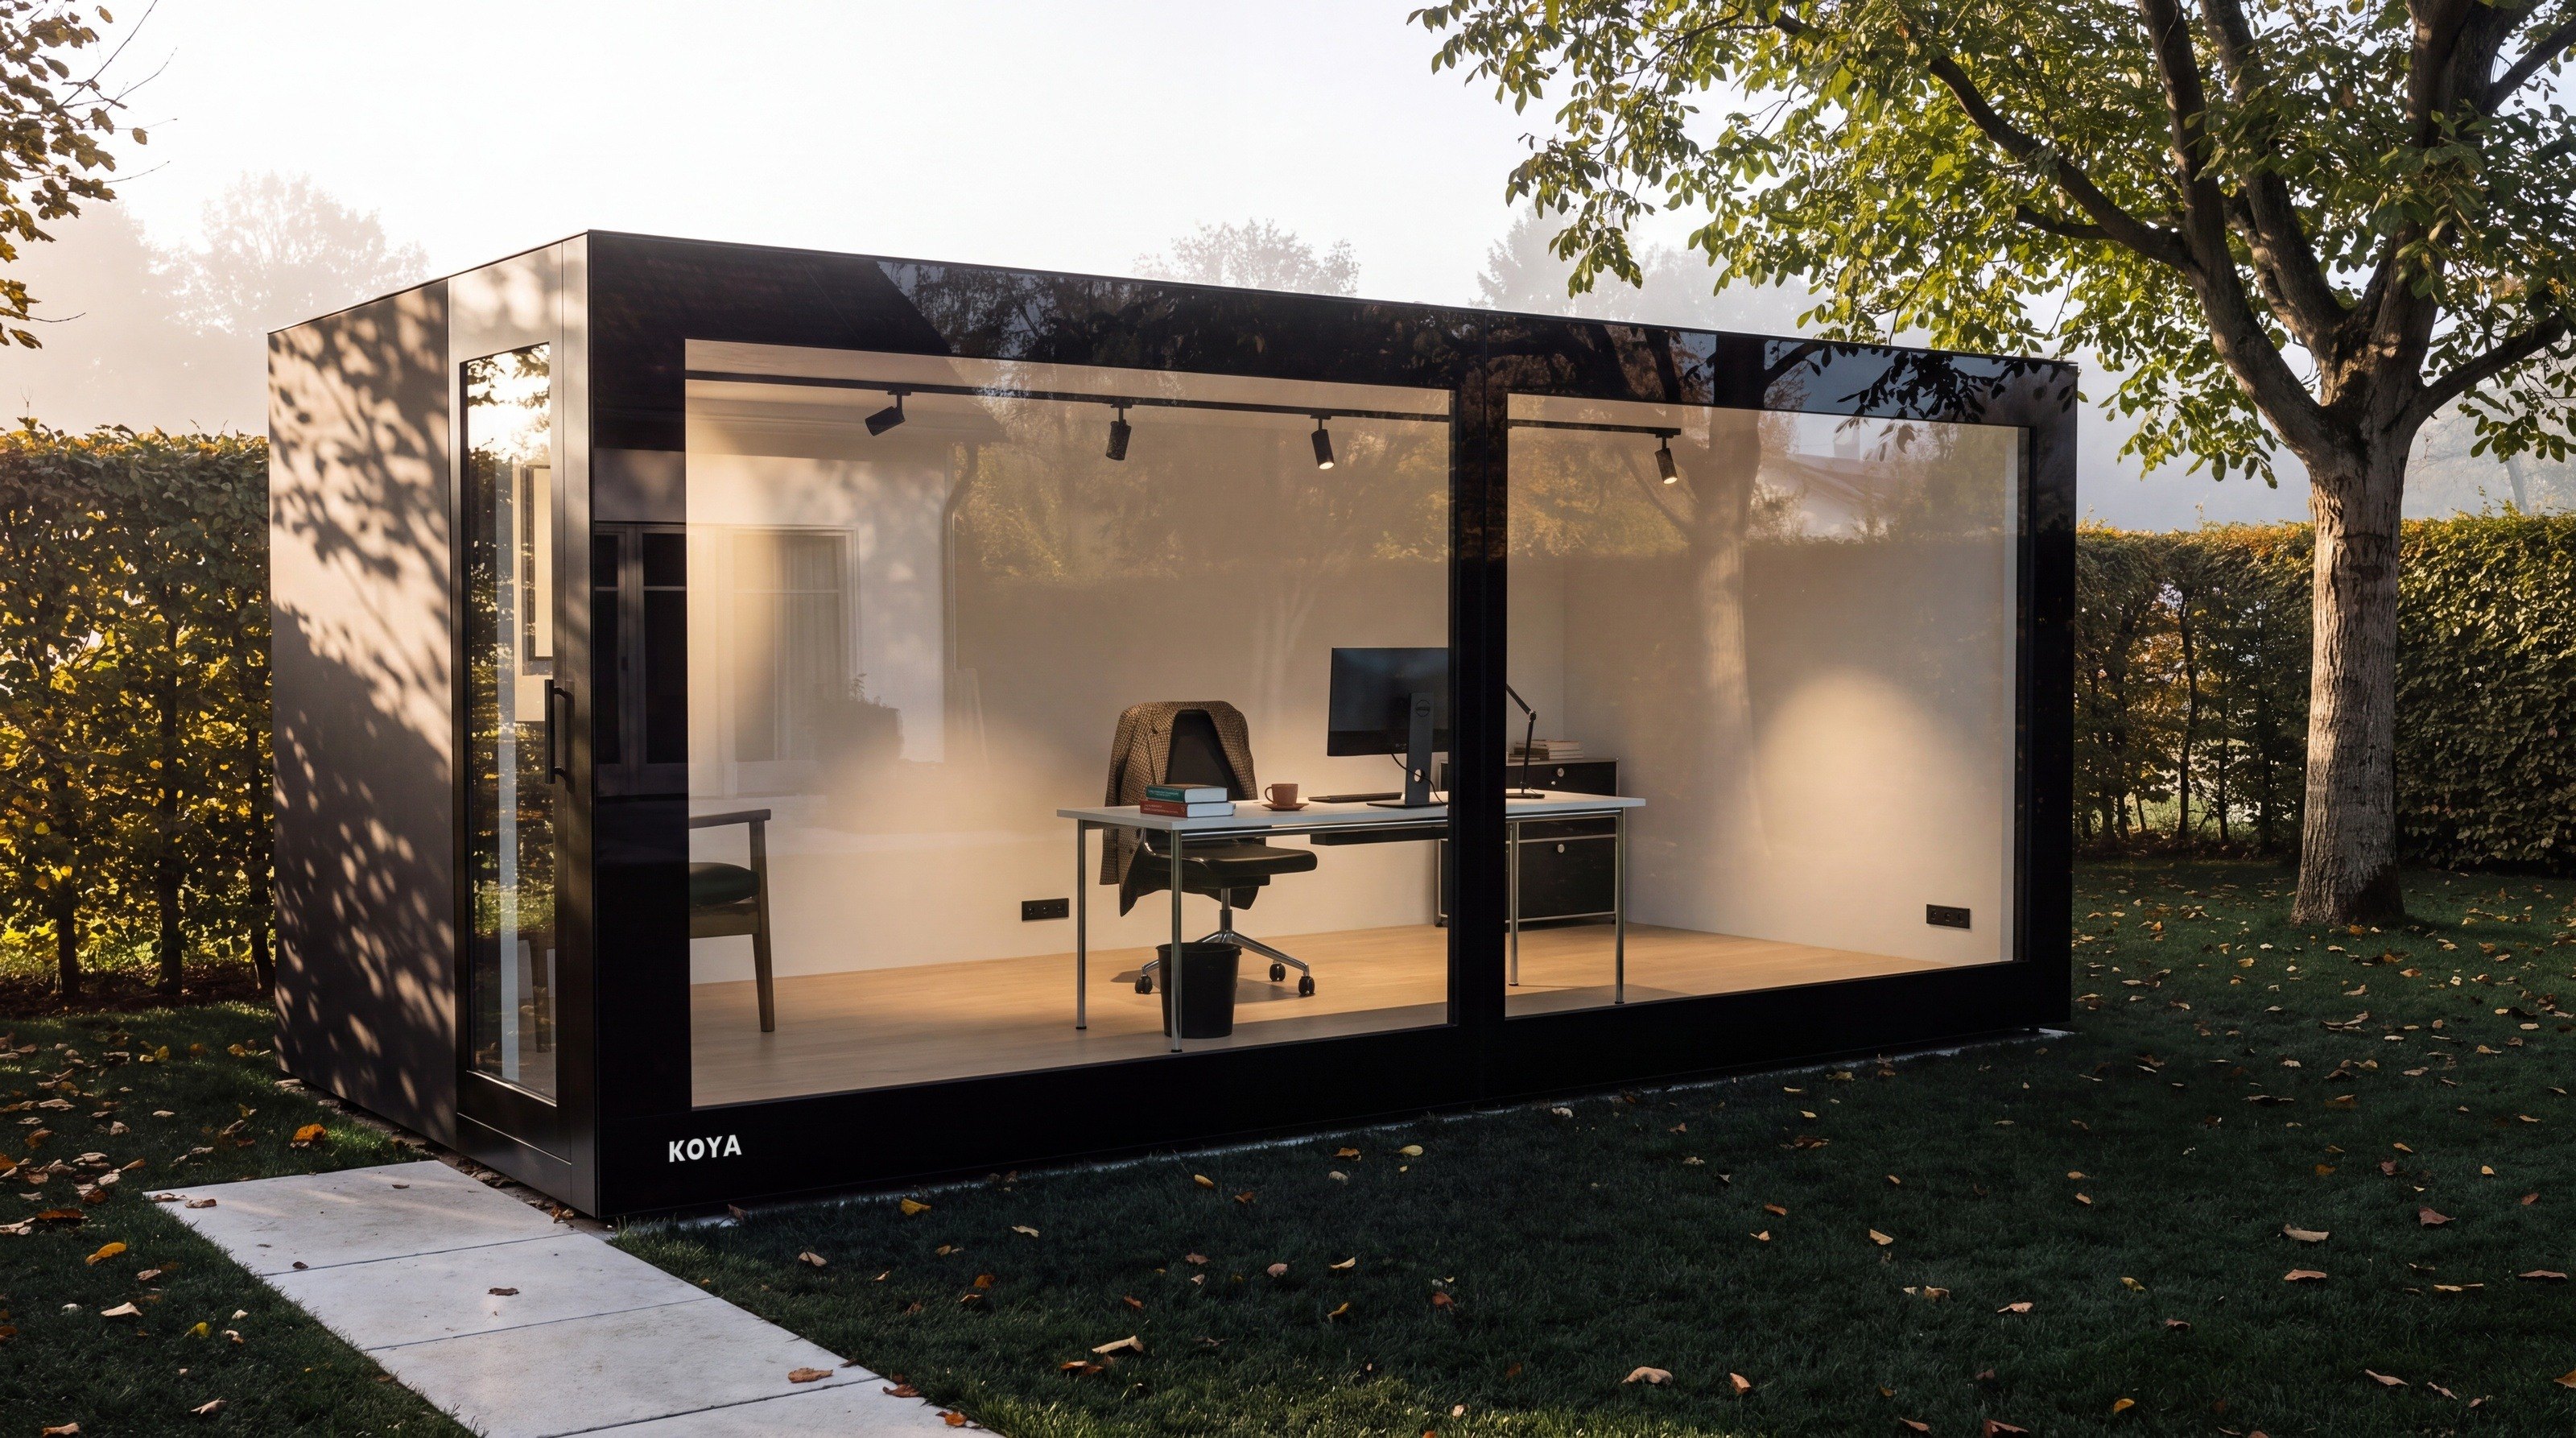
Ein Gartenbüro lässt sich steuerlich auf zwei Wegen geltend machen. Bildet es den Mittelpunkt Ihrer gesamten beruflichen Tätigkeit, können Sie als häusliches Arbeitszimmer die tatsächlichen Kosten oder eine Jahrespauschale von 1.260 Euro abziehen. Andernfalls bleibt die Tagespauschale von 6 Euro je Arbeitstag zu Hause, höchstens 1.260 Euro im Jahr. Grundlage ist § 4 Absatz 5 Satz 1 Nr. 6b und 6c EStG.
Wie können Sie ein Gartenbüro von der Steuer absetzen?
Ein Gartenbüro ist steuerlich zunächst ein Arbeitsraum wie jeder andere. Für das häusliche Arbeitszimmer kennt das Einkommensteuergesetz (EStG) seit 2023 eine Pauschale, für das Arbeiten zu Hause eine zweite. Beide stehen in § 4 Absatz 5 Satz 1 Nr. 6b und 6c EStG. Selbstständige setzen sie als Betriebsausgaben an, Arbeitnehmer als Werbungskosten (§ 9 Absatz 5 Satz 1 EStG). Das Bundesfinanzministerium (BMF) hat die Regeln mit Schreiben vom 15. August 2023 erläutert; wir nennen die Randnummern (Rn.) des Schreibens.
Es gibt drei Möglichkeiten. Die Tabelle stellt sie nebeneinander. Welche passt, hängt davon ab, wo der Schwerpunkt Ihrer Arbeit liegt und wie hoch Ihre Kosten sind.
| Weg | Voraussetzung | Betrag |
|---|---|---|
| Tagespauschale (Nr. 6c) | Sie arbeiten an dem Tag überwiegend in der häuslichen Wohnung und suchen keine außerhalb gelegene erste Tätigkeitsstätte auf. „Überwiegend“ heißt nach dem BMF: mehr als die Hälfte der tatsächlichen täglichen Arbeitszeit (Rn. 27). | 6 € je Kalendertag, höchstens 1.260 € im Jahr |
| Jahrespauschale (Nr. 6b) | Das Gartenbüro ist ein häusliches Arbeitszimmer und bildet den Mittelpunkt Ihrer gesamten betrieblichen und beruflichen Tätigkeit. | 1.260 € im Jahr; für jeden vollen Monat ohne diese Voraussetzungen ein Zwölftel weniger |
| Tatsächliche Kosten (Nr. 6b) | Dieselben Voraussetzungen wie bei der Jahrespauschale. | Der auf das Arbeitszimmer entfallende Anteil an den Kosten des Gebäudes in tatsächlicher Höhe: Gebäude-Abschreibung, Schuldzinsen, Wasser und Energie, Reinigung, Grundsteuer, Gebäudeversicherung (Rn. 7); besondere Aufzeichnung nötig |
Quelle: § 4 Absatz 5 Satz 1 Nr. 6b und 6c EStG (gesetze-im-internet.de); BMF-Schreiben vom 15.08.2023, Rn. 7 und 27.
Wann gilt ein Gartenbüro als häusliches Arbeitszimmer?
Das Gesetz sagt nicht, was ein „häusliches“ Arbeitszimmer ist. Nach dem BMF-Schreiben ist es ein Raum, der seiner Lage, Funktion und Ausstattung nach in die häusliche Sphäre eingebunden ist, vorwiegend gedanklichen, schriftlichen, verwaltungstechnischen oder organisatorischen Arbeiten dient und ausschließlich oder nahezu ausschließlich beruflich oder betrieblich genutzt wird. Eine untergeordnete private Mitbenutzung von weniger als 10 Prozent ist unschädlich (Rn. 3). Die Arbeiten müssen nicht büromäßig sein, auch bei geistiger, künstlerischer oder schriftstellerischer Betätigung kann ein Arbeitszimmer vorliegen. Räume, die ihrer Ausstattung und Funktion nach nicht einem Büro entsprechen, etwa Lager- oder Ausstellungsräume, fallen nicht unter die Abzugsbeschränkung für das Arbeitszimmer (Rn. 6).
In die häusliche Sphäre eingebunden ist ein Raum nach dem BMF regelmäßig, wenn er zur privaten Wohnung oder zum Wohnhaus gehört, auch als Zubehörraum, im Keller oder im Dachgeschoss (Rn. 3). Maßgebend ist, ob eine innere häusliche Verbindung mit der privaten Lebenssphäre besteht; das Gesamtbild des Einzelfalls entscheidet (Rn. 5). Ein Gartenhaus nennt das Schreiben nicht. Das Finanzgericht Berlin-Brandenburg hat 2008 ein Arbeitszimmer in einem Bungalow unmittelbar neben dem Wohnhaus auf demselben Grundstück als häuslich eingeordnet, obwohl der Bungalow einen eigenen Eingang hatte (14 K 6286/04 B). Dieses Urteil kennen wir nur aus Zusammenfassungen von Fachverlagen, nicht im Wortlaut (IWW). Der Bundesfinanzhof hat ein Arbeitszimmer in einem Anbau, der nur über einen eigenen Eingang vom Garten aus zu betreten war, ebenfalls als häuslich angesehen (Urteil vom 13. November 2002, VI R 164/00). Auch eine unmittelbar angrenzende, zusätzlich angemietete Wohnung ist nach dem BMF regelmäßig ein häusliches Arbeitszimmer (Rn. 6). Entscheidend ist danach die Einbindung in die private Lebenssphäre, nicht die Bauweise.
Ein Gartenbüro auf dem Grundstück Ihres Wohnhauses liegt nach dieser Linie mit einiger Wahrscheinlichkeit in der häuslichen Sphäre. Ein Urteil gerade zu einem Gartenhaus haben wir nicht gefunden; das Finanzamt prüft jeden Fall einzeln. Ein Schreibtisch in einer Ecke des Wohnzimmers ist dagegen kein Arbeitszimmer. Für eine solche Arbeitsecke kommt nur die Tagespauschale in Betracht (Rn. 4).
Was bedeutet „Mittelpunkt der gesamten Tätigkeit“?
Die Kosten eines häuslichen Arbeitszimmers sind nur abziehbar, wenn es den Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung bildet. So steht es in § 4 Absatz 5 Satz 1 Nr. 6b EStG. Maßgeblich ist der qualitative Schwerpunkt: Welche Handlungen und Leistungen sind für Ihre Tätigkeit wesentlich und prägend, und wo erbringen Sie sie? Die Zeit, die Sie im Raum verbringen, ist nur ein Indiz; ein zeitliches Überwiegen der Arbeit außer Haus schließt den Abzug nicht von vornherein aus (Rn. 12 und 13).
Üben Sie nur eine Tätigkeit aus, die gleichwertig zu Hause und außer Haus erbracht wird, liegt der Mittelpunkt im Arbeitszimmer, wenn Sie dort mehr als die Hälfte Ihrer Arbeitszeit verbringen (Rn. 14). Haben Sie mehrere Tätigkeiten, betrachtet das Finanzamt sie insgesamt. Bildet das Arbeitszimmer nur den Schwerpunkt einer Einzeltätigkeit, ist regelmäßig davon auszugehen, dass es nicht der Mittelpunkt der Gesamttätigkeit ist; das lässt sich im Einzelfall widerlegen (Rn. 15). Das Schreiben nennt Beispiele: Bei einem Ingenieur, der komplexe Probleme im Arbeitszimmer löst, kann es der Mittelpunkt sein, auch wenn er Kunden im Außendienst betreut. Bei einem Lehrer liegt der Mittelpunkt regelmäßig nicht im Arbeitszimmer, auch wenn er dort viel Zeit mit der Unterrichtsvorbereitung verbringt (Rn. 16).
Liegt der Mittelpunkt anderswo, entfällt der Abzug für das Arbeitszimmer. Die Tagespauschale bleibt Ihnen, wenn Sie an dem Tag überwiegend zu Hause arbeiten und keine erste Tätigkeitsstätte aufsuchen.
Wie hoch ist die Tagespauschale, und lässt sie sich mit dem Arbeitszimmer kombinieren?
Die Tagespauschale beträgt 6 Euro für jeden Kalendertag, an dem Sie überwiegend in Ihrer häuslichen Wohnung arbeiten und keine außerhalb gelegene erste Tätigkeitsstätte aufsuchen. Im Jahr sind höchstens 1.260 Euro möglich. Diese Grenze erreichen Sie bei 210 Tagen (eigene Rechnung: 1.260 € geteilt durch 6 €). Bei 150 Tagen sind es 900 Euro.
Steht Ihnen dauerhaft kein anderer Arbeitsplatz zur Verfügung, können Sie die Tagespauschale auch an Tagen ansetzen, an denen Sie auswärts oder in der ersten Tätigkeitsstätte arbeiten (Rn. 31). Je Tag gibt es nur eine Pauschale, auch bei mehreren Tätigkeiten (Rn. 29). Mit ihr sind alle Aufwendungen für die Arbeit zu Hause abgegolten; Arbeitsmittel sind davon nicht umfasst (Rn. 28).
Zusammen mit dem Arbeitszimmer geht es nicht. Das Gesetz schließt die Tagespauschale aus, soweit nach Nr. 6b ein Arbeitszimmer abgezogen wird. Nach dem BMF-Schreiben ist sie für denselben Zeitraum zusätzlich zu den Aufwendungen für ein Arbeitszimmer oder zur Jahrespauschale nicht zulässig (Rn. 1). Die Tage, an denen Sie die Voraussetzungen erfüllen, müssen Sie aufzeichnen und in geeigneter Form glaubhaft machen (Rn. 30).
Welche Kosten zählen bei den tatsächlichen Kosten, und was ist mit der Abschreibung?
Bei den tatsächlichen Kosten setzen Sie anteilig an, was das Büro kostet. Das BMF-Schreiben nennt den auf das Arbeitszimmer entfallenden Anteil an den Gesamtaufwendungen für das Gebäude: Miete, Gebäude-Abschreibung, Schuldzinsen für Kredite zur Anschaffung, Herstellung oder Reparatur, Wasser und Energie, Reinigung, Grundsteuer, Müllabfuhr, Schornsteinfeger und Gebäudeversicherung. Dazu kommen die Kosten der Ausstattung wie Tapeten, Teppiche, Gardinen und Lampen. Renovierungskosten, die nur das Arbeitszimmer betreffen, sind in voller Höhe zu berücksichtigen (Rn. 7 und 8). Als Maßstab für den Anteil dient regelmäßig das Verhältnis der Flächen (Rn. 9). Wie das bei einem eigenständigen Gartenbüro zu rechnen ist, klärt Ihre Steuerberatung.
Die Abschreibung (AfA) eines Gebäudes regelt § 7 Absatz 4 EStG. Für ein Gebäude im Betriebsvermögen, das nicht Wohnzwecken dient, sind es 3 Prozent der Anschaffungs- oder Herstellungskosten im Jahr. Für andere Gebäude, die nach dem 31. Dezember 2022 fertiggestellt wurden, nennt das Gesetz ebenfalls 3 Prozent. Ist die tatsächliche Nutzungsdauer kürzer als 33 Jahre, können Sie nach der kürzeren Dauer abschreiben.
Ob ein im Werk gefertigtes Gartenbüro auf Fundamenten steuerlich als Gebäude gilt und welche Nutzungsdauer dafür anzusetzen ist, konnten wir mit keiner amtlichen Quelle klären. Legen Sie das mit Ihrer Steuerberatung fest, bevor Sie rechnen.
Die zweite Tabelle zeigt, wie die Wahl ausgehen kann. Die Zahlen sind angenommen und kein Preis eines KOYA Moduls. Die Jahrespauschale deckt alle Aufwendungen ab; die Abschreibung käme bei ihr nicht zusätzlich dazu. Mit höheren Kosten steigt der Vorteil des Einzelnachweises, mit niedrigeren lohnt die Pauschale.
Schreibtisch, Stuhl und Computer sind keine Raumkosten, sondern Arbeitsmittel. Dasselbe gilt für beruflich veranlasste Kosten für Telefon und Internet. Sie werden von der Regelung zum Arbeitszimmer nicht umfasst, auch dann nicht, wenn Sie die Jahrespauschale wählen (Rn. 11).
| Posten | Betrag im Jahr |
|---|---|
| Abschreibung: 3 % von angenommenen 30.000 € Herstellungskosten | 900 € |
| Laufende Kosten (Annahme) | 500 € |
| Summe der tatsächlichen Kosten | 1.400 € |
| Jahrespauschale zum Vergleich | 1.260 € |
Quelle: Eigene Rechnung mit angenommenen Werten, nicht aus einer Quelle. Abschreibungssatz nach § 7 Absatz 4 EStG; ob er für Ihr Gartenbüro gilt, klärt die Steuerberatung.
Was müssen Sie festhalten, und wie lange können Sie wählen?
Die Jahrespauschale brauchen Sie nicht mit Raumkosten zu belegen; die besonderen Aufzeichnungspflichten nach § 4 Absatz 7 EStG bestehen bei ihr nicht (Rn. 26). Sie wird für jeden vollen Kalendermonat um ein Zwölftel gekürzt, in dem die Voraussetzungen fehlen. Das Wahlrecht zwischen tatsächlichen Kosten und Pauschale gilt einheitlich für das ganze Jahr und kann bis zur Unanfechtbarkeit der Steuerfestsetzung ausgeübt werden. Die Pauschale ist personenbezogen und gilt einmal, auch bei mehreren Arbeitszimmern (Rn. 1).
Bei den tatsächlichen Kosten verlangt § 4 Absatz 7 EStG für die Gewinnermittlung eine besondere Aufzeichnung (Rn. 25). Das BMF lässt zu, Finanzierungs- und Verbrauchskosten nach Jahresende aufgrund der Jahresabrechnung aufzuzeichnen und Abschreibungsbeträge einmal jährlich zeitnah nach Jahresende. Wer als Selbstständiger den Gewinn per Einnahmenüberschussrechnung ermittelt, sollte die Kosten deshalb von Anfang an gesondert aufzeichnen. Der Bundesfinanzhof hat am 24. März 2026 (VIII R 6/24) entschieden, dass Aufwendungen für ein häusliches Arbeitszimmer nur abziehbar sind, wenn sie einzeln, getrennt von den übrigen Betriebsausgaben und zeitnah aufgezeichnet werden. Im entschiedenen Fall hatte ein Freiberufler die Belege gesammelt und die Gebäudekosten erst zur Steuererklärung zusammengestellt. Das reichte nicht (beck-aktuell). Für Arbeitnehmer gilt diese besondere Aufzeichnungspflicht nicht: § 9 Absatz 5 EStG verweist für die Werbungskosten auf § 4 Absatz 5 Satz 1 Nr. 6b, nicht auf § 4 Absatz 7. Belege brauchen Sie trotzdem.
Was sollten Sie vor dem Kauf klären?
Dieser Ratgeber erklärt die Rechtslage im Überblick, Stand Oktober 2026. Er ersetzt keine Steuerberatung. Ob und in welcher Höhe Sie ein Gartenbüro absetzen können, hängt von Ihrem Einzelfall ab. Besprechen Sie vor dem Kauf mit Ihrer Steuerberaterin oder Ihrem Steuerberater:
- Wo liegt der Mittelpunkt Ihrer gesamten Tätigkeit, und wie belegen Sie das?
- Nutzen Sie das Gartenbüro ausschließlich oder nahezu ausschließlich beruflich?
- Lohnt sich die Pauschale oder der Einzelnachweis? Lassen Sie beides rechnen.
- Ist das Gartenbüro steuerlich ein Gebäude, und welche Nutzungsdauer gilt?
- Selbstständige: Richten Sie die gesonderte Aufzeichnung der Kosten ab dem ersten Tag ein.
- Braucht das Gartenbüro eine Baugenehmigung? Das klären Sie beim Bauamt, nicht beim Finanzamt.