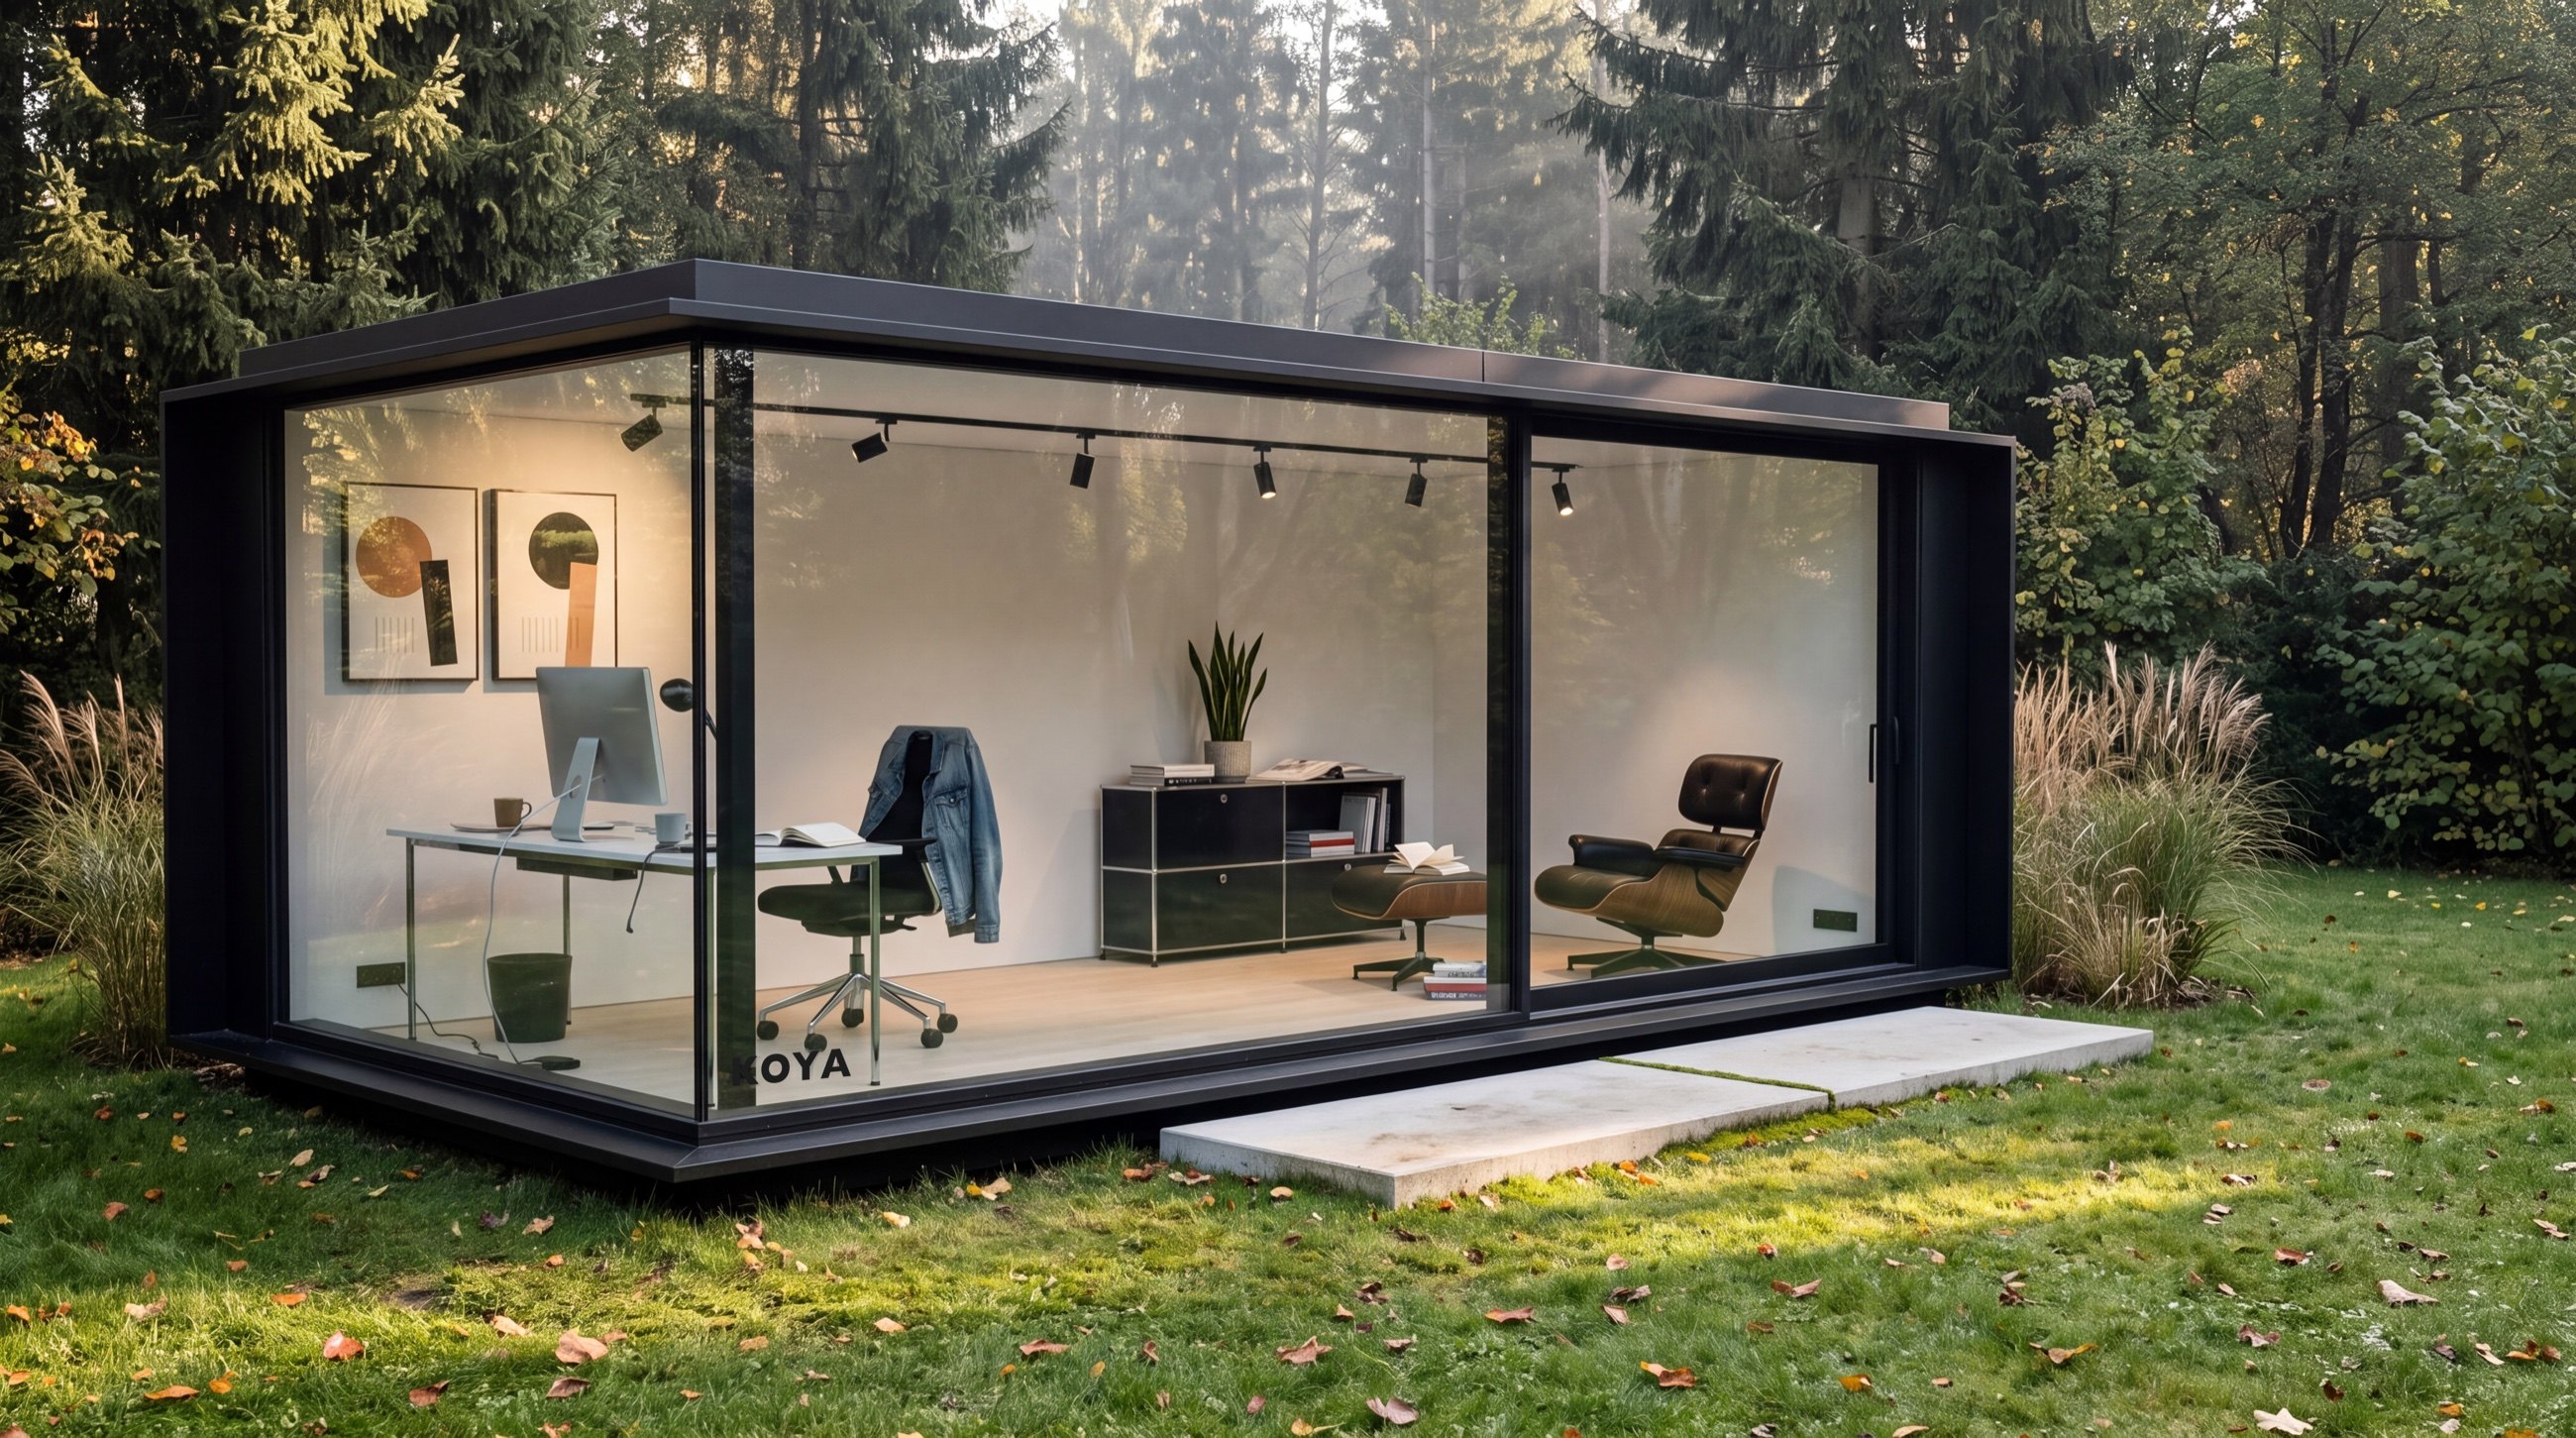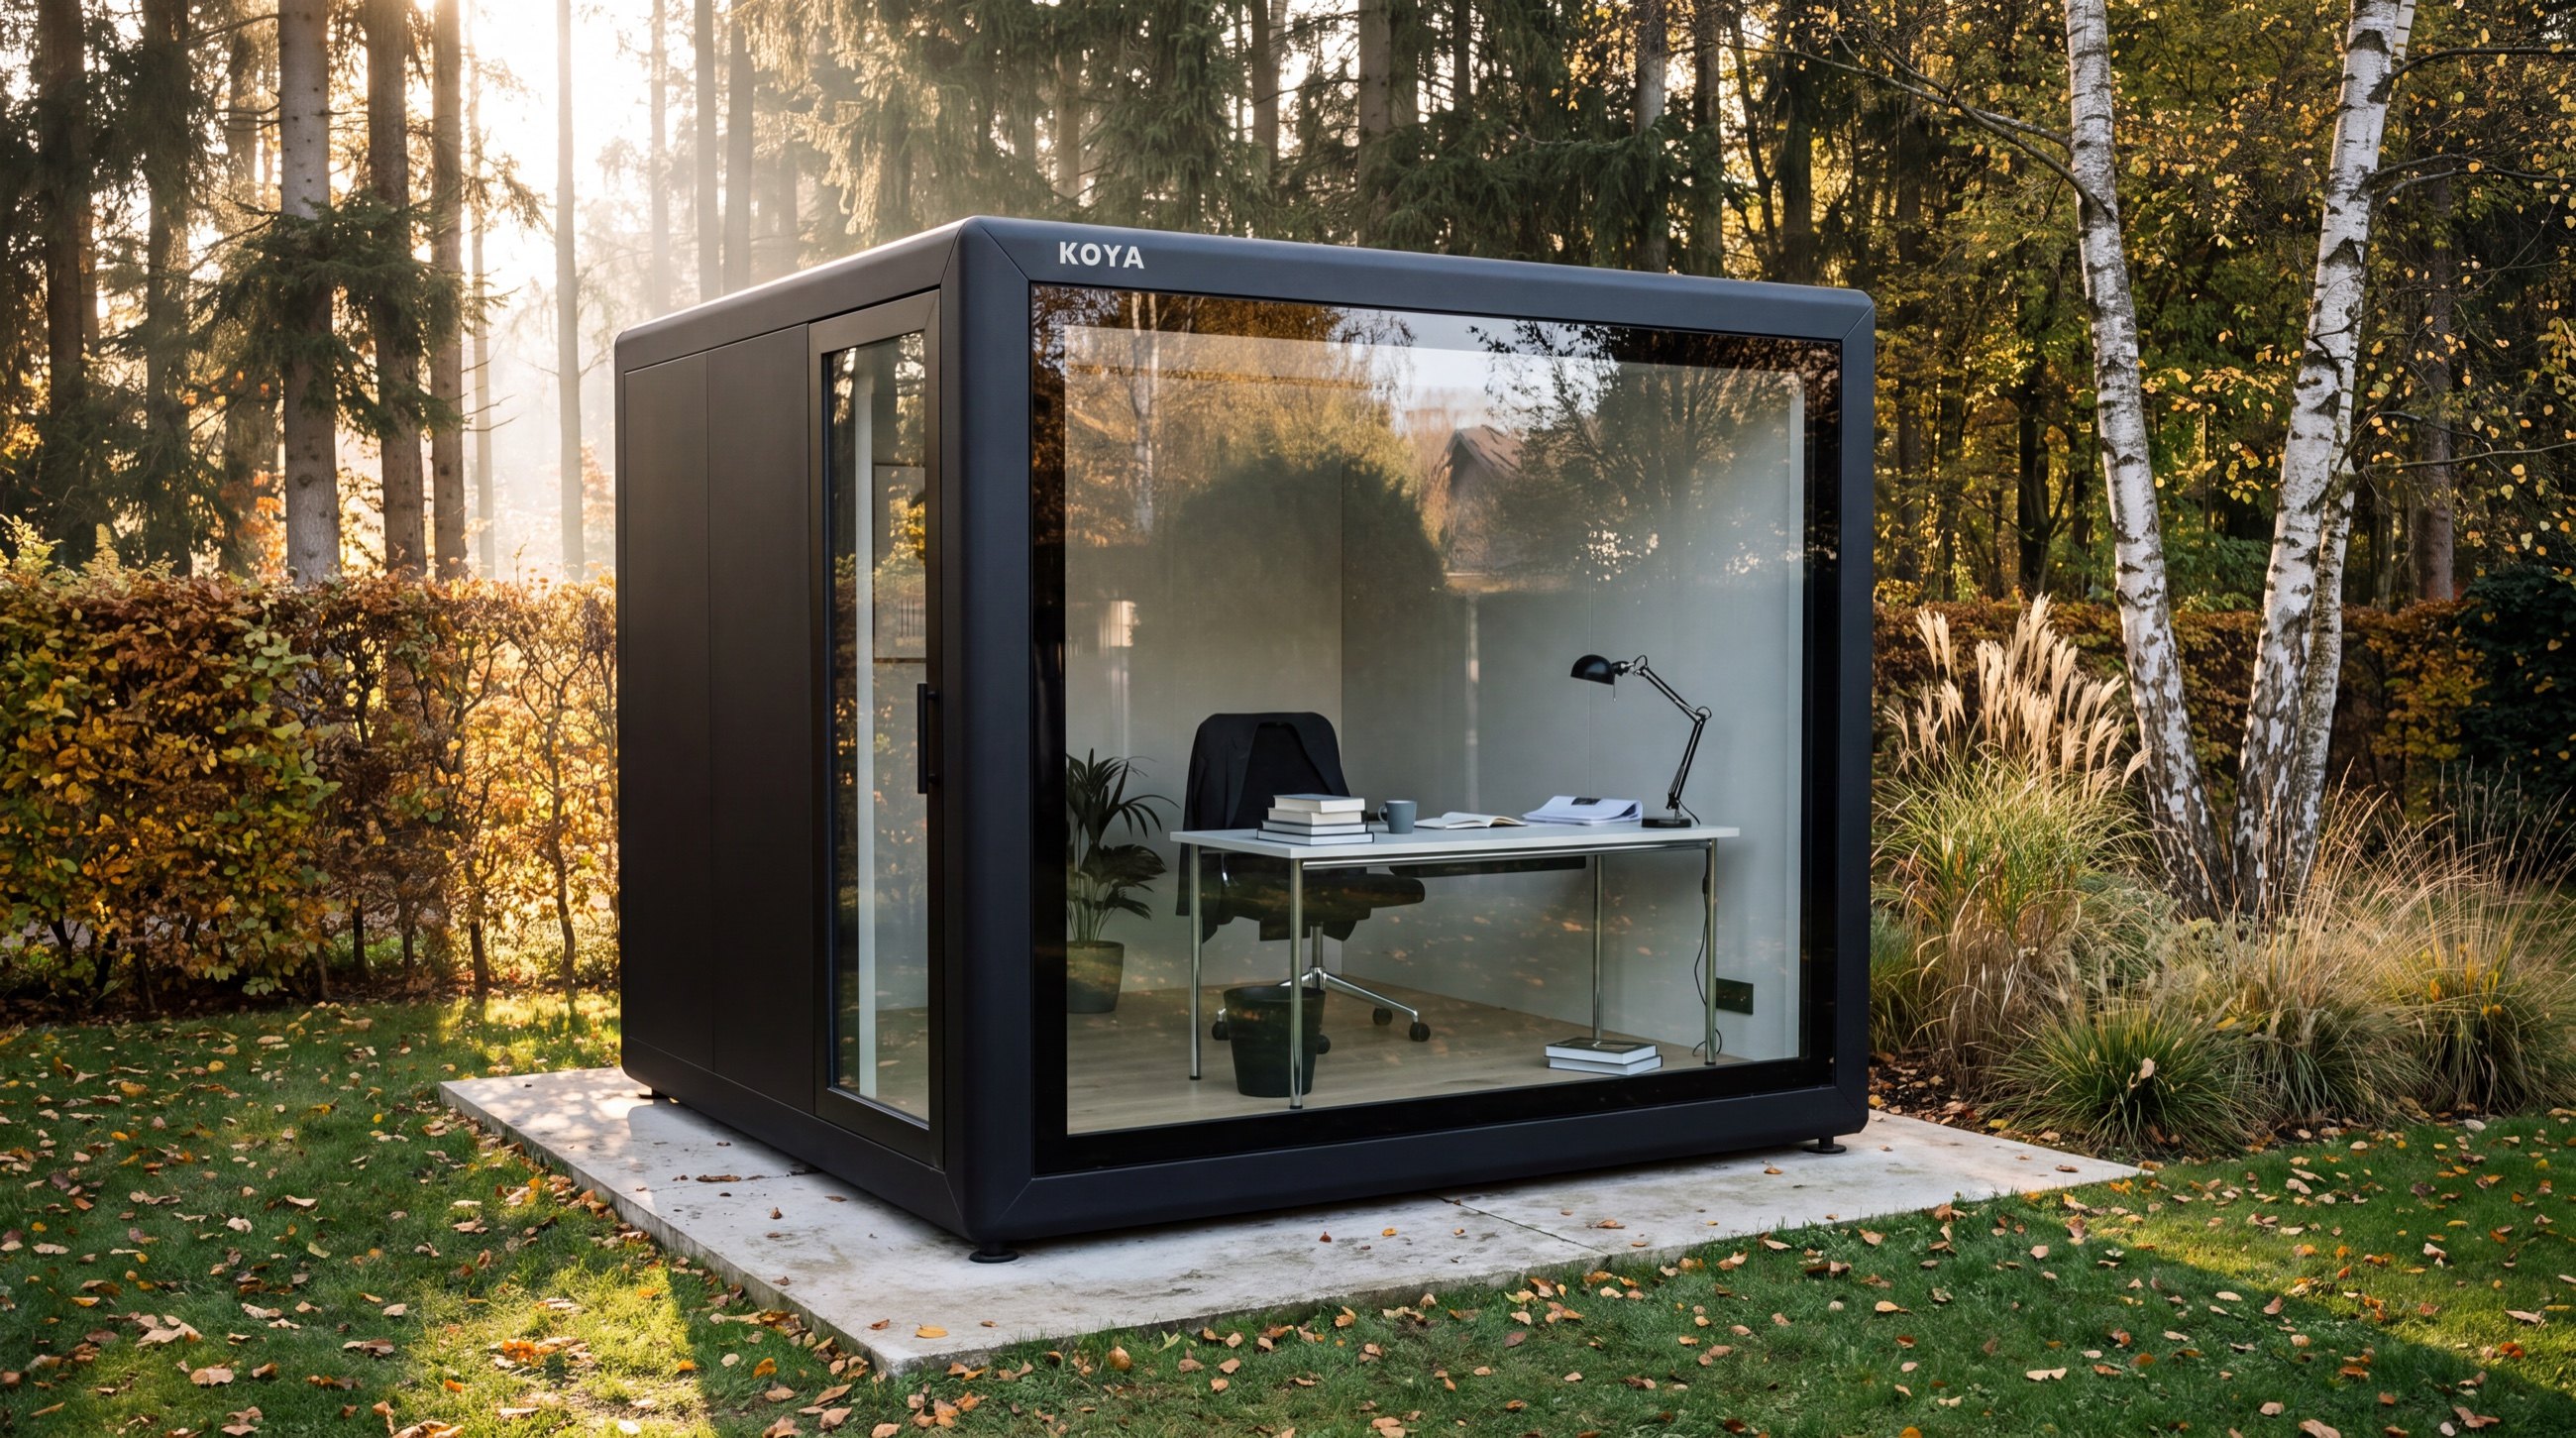
Ein Gartenbüro oder Gartenhaus gehört nicht von selbst in Ihre Versicherung. Nach den Musterbedingungen des GDV muss ein Gebäude im Versicherungsschein stehen und überwiegend Wohnzwecken dienen; rein beruflich genutzte Räume zählen in der Hausratversicherung nicht zur Wohnung. Melden Sie das Gartenbüro deshalb vor dem Aufstellen Ihrem Versicherer, nennen Sie die Nutzung offen und lassen Sie sich den Schutz in Textform bestätigen.
Welche Versicherung gilt für ein Gartenhaus oder Gartenbüro?
Zwei Verträge sind betroffen: die Wohngebäudeversicherung für das Gebäude und die Hausratversicherung für den Inhalt. Beide beruhen meist auf Bedingungen, die sich an den Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) orientieren. Diese Muster sind eine unverbindliche Bekanntgabe zur fakultativen Verwendung; abweichende Vereinbarungen sind möglich. Maßgeblich sind die Bedingungen Ihres Vertrags.
Die Wohngebäudeversicherung (Muster VGB 2022, Stand Juni 2026) versichert die im Versicherungsschein bezeichneten Gebäude. Gebäude sind dort mit dem Erdboden verbundene Bauwerke, die gegen äußere Einflüsse schützen können und für die überwiegende Nutzung zu Wohnzwecken bestimmt sind. Welche Gefahren, etwa Brand, Sturm und Hagel oder Leitungswasser, versichert sein sollen, vereinbaren Sie mit dem Versicherer.
In der Hausratversicherung (Muster VHB 2022) ist der Versicherungsort die im Versicherungsschein bezeichnete Wohnung. Zu ihr zählen auch die ausschließlich zu privaten Zwecken genutzten Räume in Nebengebäuden, wenn sie auf dem Versicherungsgrundstück liegen. Räume, die ausschließlich beruflich oder gewerblich genutzt werden, gehören nicht zur Wohnung. Ausgenommen sind Räume, die ausschließlich über die Wohnung zu betreten sind, das sogenannte Arbeitszimmer in der Wohnung.
| Frage | Wohngebäudeversicherung (VGB) | Hausratversicherung (VHB) |
|---|---|---|
| Was ist versichert? | Die im Versicherungsschein bezeichneten Gebäude, ihre Bestandteile und ihr Zubehör (A 6) | Sachen, die dem Haushalt zur privaten Nutzung dienen; dazu Arbeitsgeräte und Einrichtung, die ausschließlich beruflichen Zwecken dienen (A 8.1, A 8.3.7) |
| Voraussetzung für ein Gartenbüro | Es muss im Versicherungsschein stehen und als Gebäude im Sinne der Bedingungen gelten: überwiegend Wohnzwecke (A 6.1, A 7.1) | Der Raum muss zum Versicherungsort gehören: privat genutzt, im Nebengebäude, auf dem Versicherungsgrundstück (A 10.1.2) |
| Besonderheit bei beruflicher Nutzung | Ein überwiegend als Büro genutztes Gebäude erfüllt die Muster-Definition dem Wortlaut nach nicht; der Versicherer kann es vertraglich einschließen | Ausschließlich beruflich genutzte Räume gehören nicht zur Wohnung (A 10.1.1) |
| Gefahren | Vereinbaren Sie mit dem Versicherer, zum Beispiel Brand, Sturm und Hagel, Leitungswasser | Brand, Blitz, Überspannung durch Blitz, Einbruchdiebstahl, Leitungswasser, Sturm, Hagel; weitere Naturgefahren nur, wenn sie zusätzlich vereinbart sind (A 1) |
Quelle: GDV, Musterbedingungen VGB 2022 (Wohnflächenmodell, Stand Juni 2026) und VHB 2022 (Quadratmetermodell). Unverbindliche Bekanntgabe; Ihr Vertrag kann abweichen.
Was gilt, wenn Sie im Gartenbüro beruflich arbeiten?
Die Ausnahme für das Arbeitszimmer gilt nach dem Wortlaut nur für Räume, die ausschließlich über die Wohnung zu betreten sind. Ein frei stehendes Gartenbüro mit eigenem Eingang erfüllt das nicht. Nach den Musterbedingungen läge der Inhalt eines ausschließlich beruflich genutzten Gartenbüros deshalb außerhalb des Versicherungsorts. Die Arbeitsgeräte sind zwar nach A 8.3.7 Hausrat, wenn sie dem Versicherungsnehmer ausschließlich beruflich dienen, aber nur dort, wo der Versicherungsort liegt.
Das ist eine Lesart der Muster. Ihr Versicherer kann es anders regeln, und die Folgen für Ihren Vertrag kann nur er beantworten. Fragen Sie deshalb schriftlich: Gehört das Gartenbüro zum Versicherungsort? Ist die berufliche Nutzung eingeschlossen? Brauchen Sie als Selbstständiger für Geräte, Unterlagen und Einrichtung eine eigene Inhaltsversicherung für Geschäftsräume? Wer Kundenverkehr plant, findet weitere Punkte im Ratgeber zum Gartenbüro für Selbstständige.
Was ist bei Einbruch, Blitz und Sturm versichert?
Einbruchdiebstahl liegt nach den Mustern der Hausratversicherung vor, wenn der Dieb in einen Raum eines Gebäudes einbricht, einsteigt, mit einem falschen Schlüssel oder mit anderen Werkzeugen eindringt. Der Gebrauch eines falschen Schlüssels ist nicht schon dann bewiesen, wenn Sachen abhandengekommen sind. Vandalismus nach einem Einbruch ist eigens genannt. Einfacher Diebstahl ohne Eindringen ist nur in einzelnen Fällen aufgeführt, zum Beispiel der Diebstahl von Gartenmöbeln, mit einer Entschädigungsgrenze (A 4.2.6). Die Stiftung Warentest stellt bei Lauben fest, dass einfacher Diebstahl meist nicht zum Standardschutz gehört.
Die Überspannung durch Blitz ist in der Hausratversicherung eigens geregelt: Sie umfasst Schäden an versicherten elektrischen Einrichtungen und Geräten durch Überspannung, Überstrom oder Kurzschluss infolge eines Blitzes (A 3.3). Für ein Büro mit Rechner und Netzwerk ist das relevant. Sturm ab Windstärke 8 und Hagel sind versichert; die weiteren Naturgefahren wie Überschwemmung, Rückstau und Schneedruck nur, wenn sie zusätzlich vereinbart sind.
Nicht versichert sind nach den Mustern Schäden durch Regen, Hagel oder Schnee, die durch nicht ordnungsgemäß geschlossene Fenster, Außentüren oder andere Öffnungen eindringen (A 6.5.2). Auch Sachen außerhalb von Gebäuden sind bei den Naturgefahren nicht versichert (A 6.5.7). Das betrifft Terrassenmöbel und Technik im Freien. Wer nachts die Fenster zum Lüften offen lässt, sollte das wissen.
Wann zahlt eine Versicherung bei Einbruch nicht?
Aus den Musterbedingungen und dem Test der Stiftung Warentest ergeben sich vier typische Gründe. Prüfen Sie, ob einer davon auf Ihren Fall zutrifft:
- Es war kein Einbruch im Sinn der Bedingungen, sondern einfacher Diebstahl oder die Tat ist nicht nachweisbar. Beim falschen Schlüssel genügt es nach den Mustern nicht, dass Sachen fehlen; der Gebrauch muss bewiesen sein.
- Das Gartenbüro gehört nicht zum Versicherungsort, zum Beispiel weil es ausschließlich beruflich genutzt wird oder nicht auf dem Versicherungsgrundstück steht.
- Das Gebäude steht nicht im Versicherungsschein. In der Wohngebäudeversicherung sind nur die bezeichneten Gebäude versichert.
- Die Versicherungssumme ist zu niedrig. Bei Unterversicherung kann die Entschädigung gekürzt werden, auch wenn nur ein Teil des Hausrats betroffen ist.
Wie schützen Sie das Gartenbüro vor Einbruch?
Die Polizei berät kostenlos und unabhängig; die Beratungsstellen finden Sie über K-Einbruch. Für Gartenhäuser nennt sie die Maßnahmen der Tabelle. Besonders wichtig bei einem Gartenbüro mit großen Glasflächen ist der Hinweis zu den Fenstern: Die Polizei weist darauf hin, dass übliche Isolierverglasungen keine einbruchhemmende Wirkung haben und dass Glas allein nicht genügt, weil Fenster häufig aufgehebelt werden.
| Schwachstelle | Empfehlung | Quelle |
|---|---|---|
| Fenster und Glasfront | Fenster ab Widerstandsklasse RC 2 sind uneingeschränkt empfehlenswert; einbruchhemmendes Verbundsicherheitsglas nach DIN EN 356 ab P 4 A kann nachgerüstet werden; auf eine Montagebescheinigung bestehen | K-Einbruch, Fenster |
| Tür | Hochwertiges Zylinderschloss und stabile Schließbleche; Buntbartschlösser meiden oder austauschen | K-Einbruch, Gartenhaus |
| Gekippte Fenster | Gekippte Fenster sind offene Fenster; vor dem Verlassen alle Fenster schließen | Polizeiliche Kriminalprävention, Gartenhütte |
| Dunkelheit | Bewegungsmelder mit automatischem Licht | K-Einbruch, Gartenhaus |
| Technik und Werkzeug | Hochwertige technische Geräte im Herbst an einen sicheren Ort bringen; Gartengeräte einschließen, Leitern wegschließen oder anketten | K-Einbruch, Gartenhaus |
| Schlüssel | Notschlüssel nicht unter der Fußmatte, im Blumentopf oder in der Dachrinne verstecken | K-Einbruch, Gartenhaus |
| Grundstück | Hoher, schwer überkletterbarer Zaun, solides Schloss am Gartentor | K-Einbruch, Gartenhaus |
Quelle: K-Einbruch (Polizeiliche Kriminalprävention der Länder und des Bundes), Seiten „Gartenhaus sichern“ und „Fenster“; Polizeiliche Kriminalprävention, „Sichern Sie Ihre Gartenhütte vor Einbruch“ (Stand 8. Mai 2026).
Was sollten Sie vor dem Aufstellen mit dem Versicherer klären?
Dieser Beitrag ist keine Versicherungsberatung und ersetzt nicht die Auskunft Ihres Versicherers, eines unabhängigen Versicherungsberaters oder einer Verbraucherzentrale. Klären Sie vor dem Aufstellen diese Punkte, am besten schriftlich:
- Melden Sie das Gartenbüro vor dem Aufstellen Ihrem Gebäude- und Ihrem Hausratversicherer, und lassen Sie sich die Antwort in Textform bestätigen.
- Steht es als Gebäude im Versicherungsschein, und wie ist die Nutzung vermerkt, privat oder beruflich?
- Liegt der Inhalt am Versicherungsort? Als Selbstständiger fragen Sie nach einer Inhaltsversicherung für Geschäftsräume.
- Welche Gefahren sind eingeschlossen: Sturm, Hagel, Blitz und Überspannung, Starkregen und Überschwemmung, Einbruch mit Vandalismus?
- Ist die Versicherungssumme so hoch wie der Neuwert von Technik und Einrichtung, damit keine Unterversicherung entsteht?
- Welche Anforderungen stellt der Versicherer an Fenster und Türen, und was rät die Polizeiliche Beratungsstelle für Ihr Grundstück?